
Off-Market-Kapitalanlagen in Berlin
Mieter und Finanzamt zahlen mit. Sie bauen Vermögen auf.
Sanierte Altbauwohnungen aus Family-Office-Beständen. Für Angestellte und Selbstständige ab rund 80.000 € zu versteuerndem Einkommen.
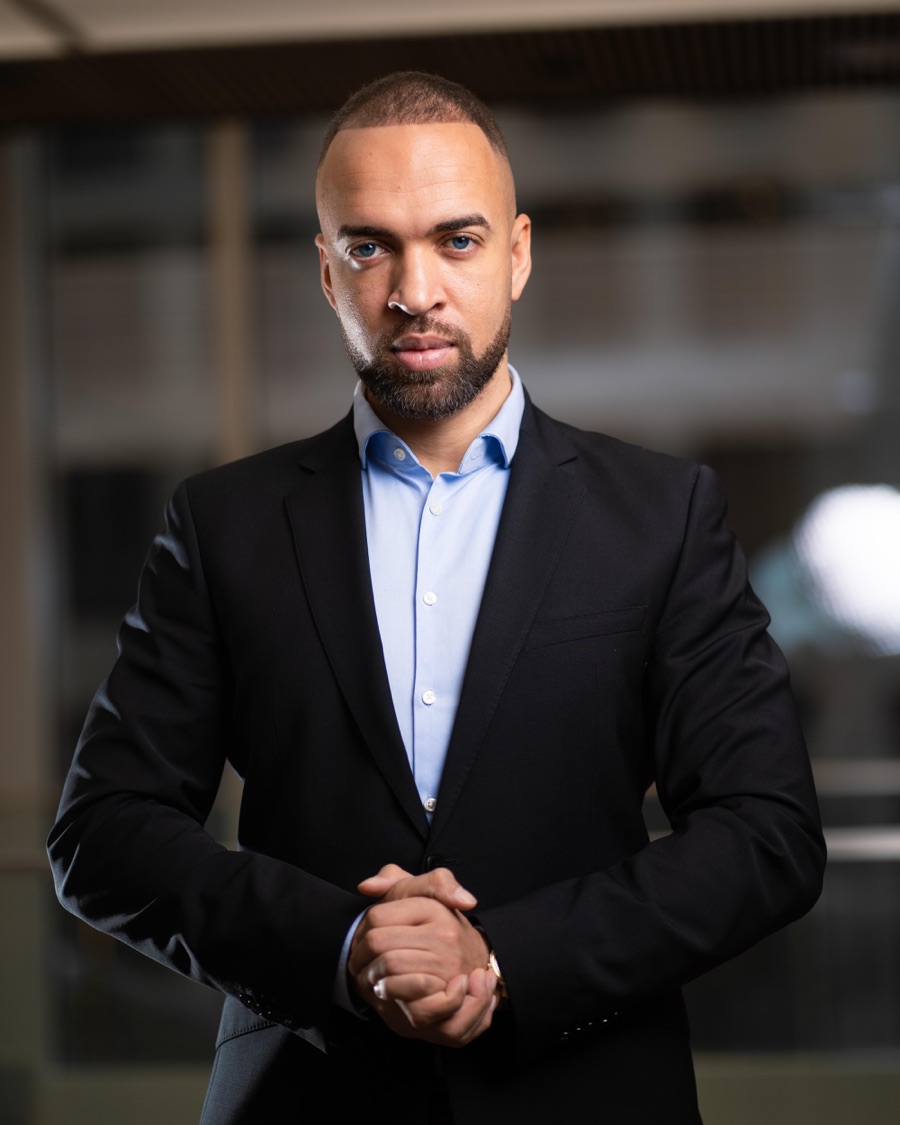
 Ihr Ansprechpartner: Jerome Deres
Wer zahlt die Rate?
pro Monat
Beispiel Schöneberg, 305.000 €, Einkommen 120.000 €
- Mieter nach Bewirtschaftung
- 1.746 €
- Finanzamt Steuereffekt
- 286 €
- Rate an die Bank Zins und Tilgung
- − 1.876 €
Bleiben Ihnen+ 156 €
Ohne anerkanntes Gutachten (2 % Abschreibung)− 97 €
Modellrechnung, keine Zusage: Zielmiete nach Sanierung, 4,2 % Zins, 4,5 % Abschreibung nur mit anerkanntem Gutachten. Ihre Steuerwirkung klärt Ihr Steuerberater.
Foto: Unsplash
So funktioniert es.
Bei einer vermieteten Wohnung zahlen Sie die Rate nicht allein. Bank, Mieter und Finanzamt tragen mit. Welche Wohnung es am Ende wird, ist der zweite Schritt.
Die Bank finanziert.
Kaufpreis und Sanierung laufen über ein Darlehen. Aus eigenen Mitteln zahlen Sie nur die Kaufnebenkosten, rund 8 % des Kaufpreises.
Der Mieter trägt den Großteil.
Die Miete nach Sanierung deckt bei unseren Objekten laut Modellrechnung 81 bis 107 % der Kreditrate.
Das Finanzamt beteiligt sich.
Abschreibung und Zinsen senken Ihre Steuer. Bei 120.000 € Einkommen sind das 187 € bis 431 € im Monat.
Sie bauen Vermögen auf.
Mit jeder Rate tilgen Sie einen Teil des Kredits. Verkaufen Sie privat nach mehr als zehn Jahren, ist der Gewinn nach geltender Rechtslage in der Regel steuerfrei (§ 23 EStG).
Wer zahlt die Rate?
Beispiel: Altbau-Wohnung für 305.000 €, Einkommen 120.000 €
Bleiben im Monat: + 156 €
Modellrechnung des Anbieters, Stand November 2026: Zielmiete nach Sanierung, Vollfinanzierung von Kaufpreis und Sanierung, 4,2 % Zins, 1,5 % Tilgung, Einzelveranlagung, Abschreibung 4,5 % nur bei anerkanntem Gutachten. Leerstand, höhere Zinsen und Mietrecht können das Ergebnis verschlechtern.
Die Zahl, um die es geht.
Abschreibung pro Jahr statt der gesetzlichen 2 % (bei Baujahr vor 1925: 2,5 %). Möglich durch ein Gutachten zur verkürzten Restnutzungsdauer, wenn das Finanzamt es anerkennt.
4,5 %
5,2 bis 6,7 %
Bruttomietrendite auf Kaufpreis plus Sanierung
rund 8 %
Eigenkapital, nur für die Kaufnebenkosten
10 Jahre
danach ist der Verkaufsgewinn in der Regel steuerfrei
Wer mit Ihnen spricht.
Kein Callcenter. Sie sprechen mit einem festen Ansprechpartner, der Ihre Zahlen kennt und Ihre Fragen beantwortet.
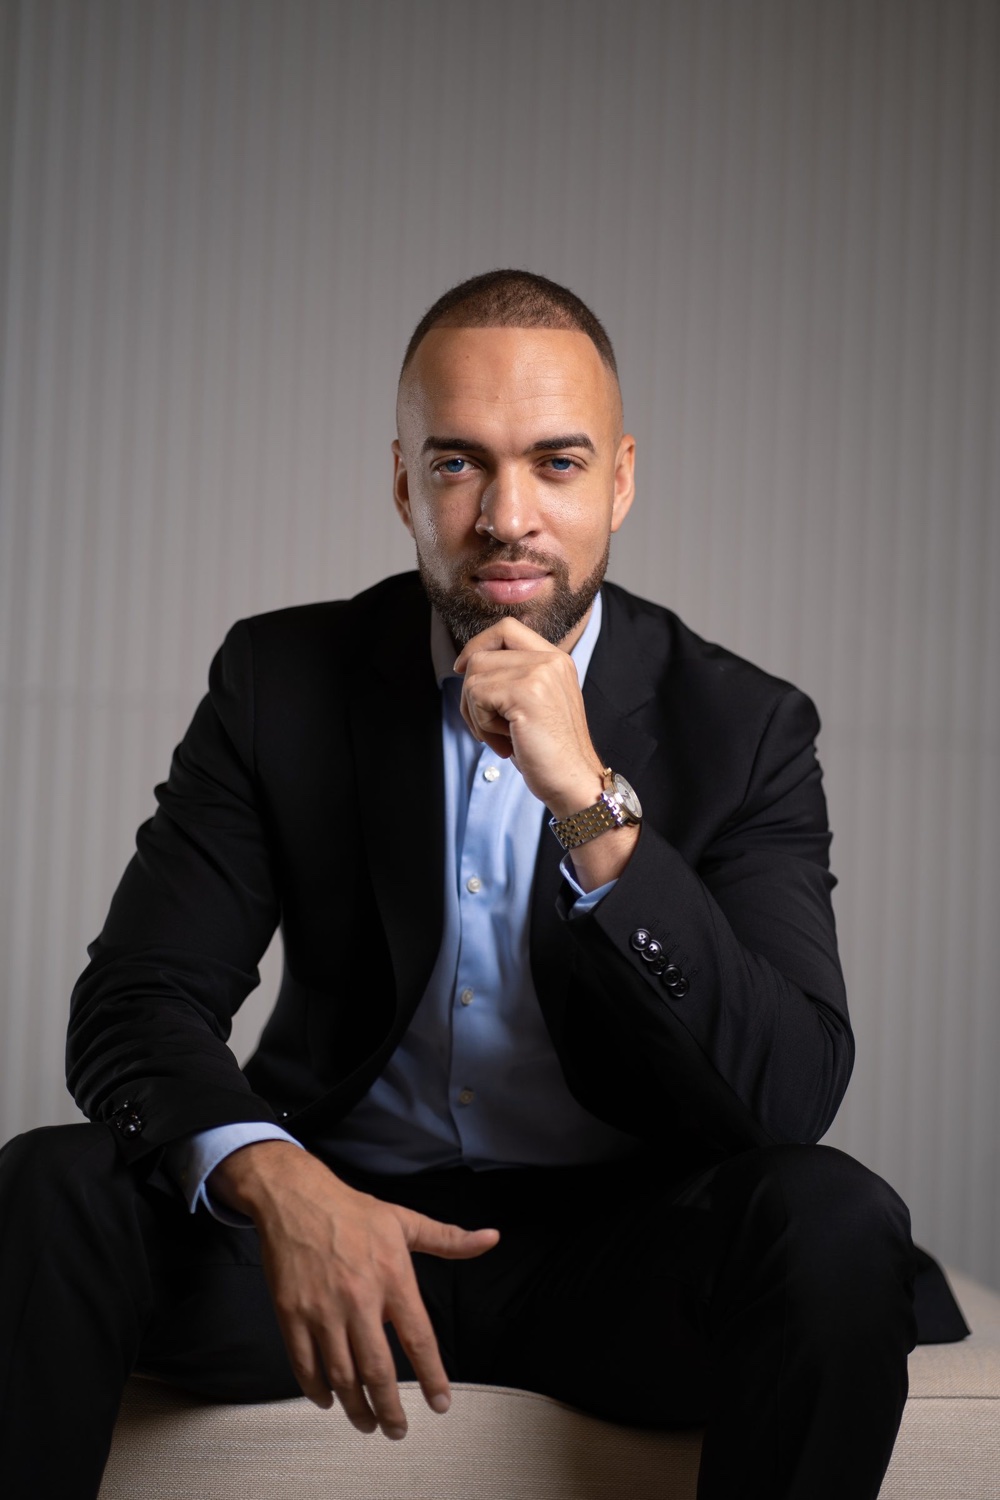
Jerome Deres
Ihr Ansprechpartner für Kapitalanlagen
Seit 13 Jahren im Vertrieb, heute im Finanz- und Immobilienbereich. Jerome führt das Erstgespräch, rechnet mit Ihnen Ihre Zahlen durch und zeigt Ihnen danach die Wohnungen, die dazu passen. Und er sagt es Ihnen auch, wenn keine passt.
- 13 Jahre Erfahrung in Kommunikation und Vertrieb
- Aktiv im Finanz- und Immobilienvertrieb
- Master Business Coach, 900 Unterrichtseinheiten
Qualifikationen
+ 4 weitere QualifikationenWeniger anzeigen
- NLP-Practitioner, DVNLPDagmar Lingg Coaching-Training-Beratung, Berlin · 2020 · 130 TrainingsstundenZertifikat
- Train the TrainerBusiness Trends Academy, Berlin · 2020 · 180 UnterrichtseinheitenZertifikat
- Zertifizierter Coach (QRC)Business Trends Academy, Berlin · 2020 · 180 UnterrichtseinheitenZertifikat
- Systemischer CoachBusiness Trends Academy, Berlin · 2020 · 180 UnterrichtseinheitenZertifikat
Lohnt sich das für Sie?
Vier Fragen, dann sehen Sie Ihren Steuersatz, Ihren Preisrahmen und was im Monat nach Steuern bleiben kann. Ohne Anmeldung.
- Ergebnis sofort, ohne Kontaktdaten
- Rechnet nur in Ihrem Browser
- Mit Steuertarif 2026, Stand November 2026
Was ist Ihnen am wichtigsten?
Warum wir das fragen: Danach richten wir aus, ob wir eher auf Steuer, laufende Rendite oder lange Haltedauer schauen.
Ehrlich gerechnet.
Fünf Hebel, die steuerlich drinstecken. Wie stark jeder bei Ihnen wirkt, hängt von Ihrem Einkommen ab und gehört zu Ihrem Steuerberater.
4,5 % Abschreibung statt 2 bis 2,5 %
Grundlage ist ein Gutachten zur verkürzten Restnutzungsdauer (§ 7 Abs. 4 S. 2 EStG). Bei einer Wohnung für 305.000 € sind das 988 € statt 439 € im Monat, sofern das Finanzamt das Gutachten anerkennt.
Zinsen mindern die Steuer
Kreditzinsen sind Werbungskosten. In den ersten Jahren ist der Zinsanteil der Rate am höchsten.
Sanierung: sofort oder verteilt
Liegen Sanierungskosten in den ersten drei Jahren über 15 % der Anschaffungskosten des Gebäudes (ohne Umsatzsteuer), werden sie über die Abschreibung verteilt statt sofort abgezogen (§ 6 Abs. 1 Nr. 1a EStG).
Schon auf dem Gehaltszettel
Mit einem Freibetrag beim Finanzamt (§ 39a EStG) kann der Steuereffekt monatlich mit dem Gehalt kommen statt einmal im Jahr.
Nach 10 Jahren steuerfrei
Verkaufen Sie als Privatperson nach mehr als zehn Jahren, ist der Gewinn nach geltender Rechtslage in der Regel steuerfrei (§ 23 EStG). Ausnahme: gewerblicher Grundstückshandel.
Gleicher Kaufpreis, kürzere Restnutzungsdauer: So viel mehr Abschreibung im Monat bringt das Gutachten, wenn es anerkannt wird.
Grau: 2 % Abschreibung (Baujahr ab 1925, davor 2,5 %). Blau: 4,5 % mit Gutachten. Beträge pro Monat, Gebäudeanteil 80 % des Kaufpreises plus Nebenkosten.
Was bleibt im Monat?
Rechnet nur in Ihrem Browser. Stand der Zahlen: November 2026.
- Miete (Zielmiete, kalt)
- + 1.950 €
- Kreditrate (395.000 € finanziert)
- − 1.876 €
- Bewirtschaftung, nicht umlagefähig
- − 204 €
- Steuereffekt durch Abschreibung und Zinsen
- + 286 €
- Ihr Monat nach Steuern
- + 156 €
Ihre Einkommensteuer im Jahr, inklusive Soli
Der Unterschied ist Ihr Steuereffekt: 3.431 € im Jahr.
Einmalig im ersten Jahr, wenn die Sanierung sofort absetzbar ist
bis 39.223 €
Vorbehalt: Bei diesem Objekt liegt die Sanierung über 15 % der Anschaffungskosten des Gebäudes (ohne Umsatzsteuer). Dann wird sie nach § 6 Abs. 1 Nr. 1a EStG über die Abschreibung verteilt, statt sofort abgezogen. Wie das gestaltet ist, klären wir mit Unterlagen und Ihrem Steuerberater. Eigenkapital rund 24.400 € für Kaufnebenkosten.
So entsteht die Zahl
- Bruttomietrendite: Jahreskaltmiete geteilt durch Kaufpreis plus Sanierung.
- Abschreibung: laut Modellrechnung des Anbieters, 4,5 % im Jahr auf den Gebäudeanteil.
- Steuereffekt: Ihre Steuer nach Grundtarif bzw. Splitting 2026 plus Soli, einmal ohne und einmal mit dem Ergebnis aus Vermietung.
- Annahmen: Kaufpreis und Sanierung voll finanziert, Kaufnebenkosten rund 8 % aus Eigenkapital, Bewirtschaftung 3 € pro m² im Monat, ohne Kirchensteuer, Zielmiete nach Sanierung. Grenzsteuersatz bei Ihren Angaben etwa 44,3 %.
Vereinfachtes Modell. Kein Angebot, keine Steuer- oder Finanzierungsberatung.
Was wir anbieten.
Sanierte Altbauwohnungen in Berlin, aus Family-Office-Beständen. Welche gerade frei sind, ändert sich schnell. Deshalb zeigen wir sie im Erstgespräch, passend zu Ihrem Einkommen und Ziel.
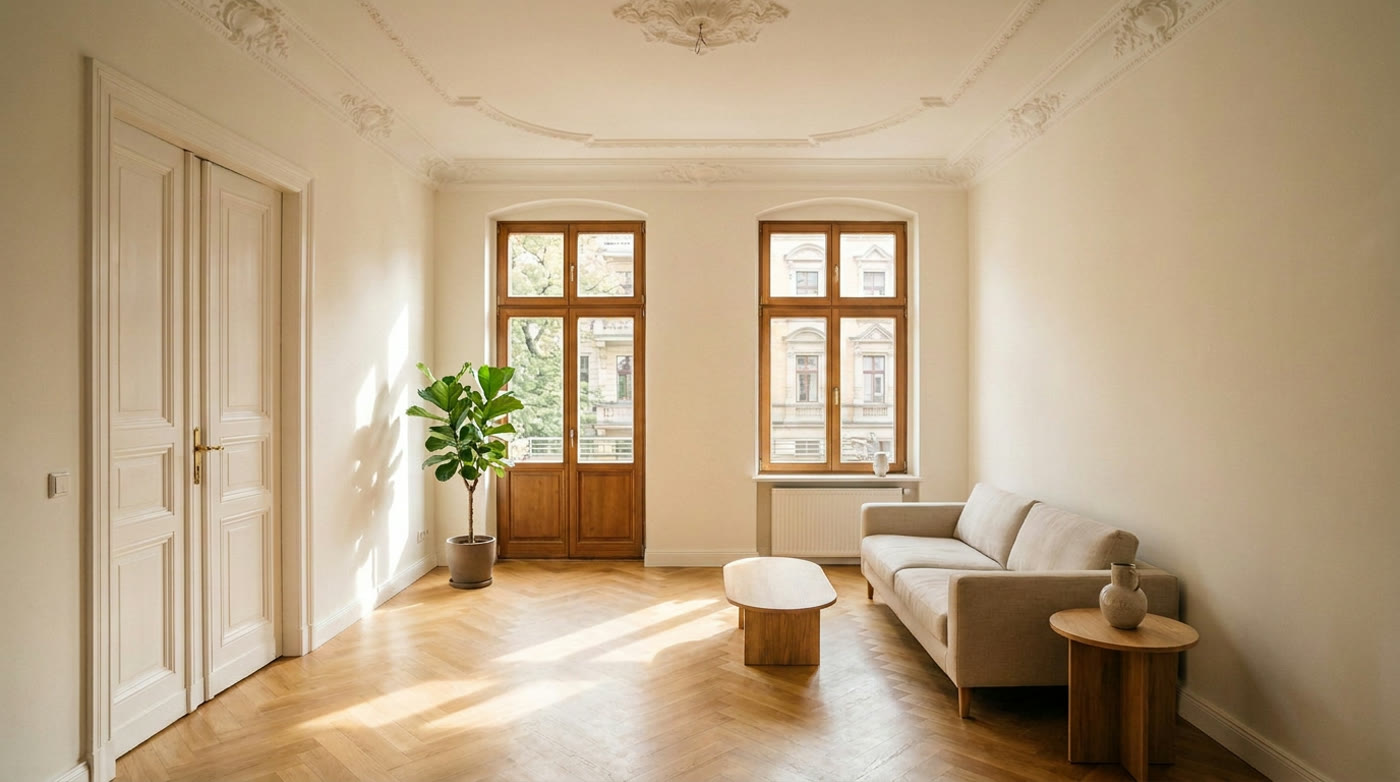
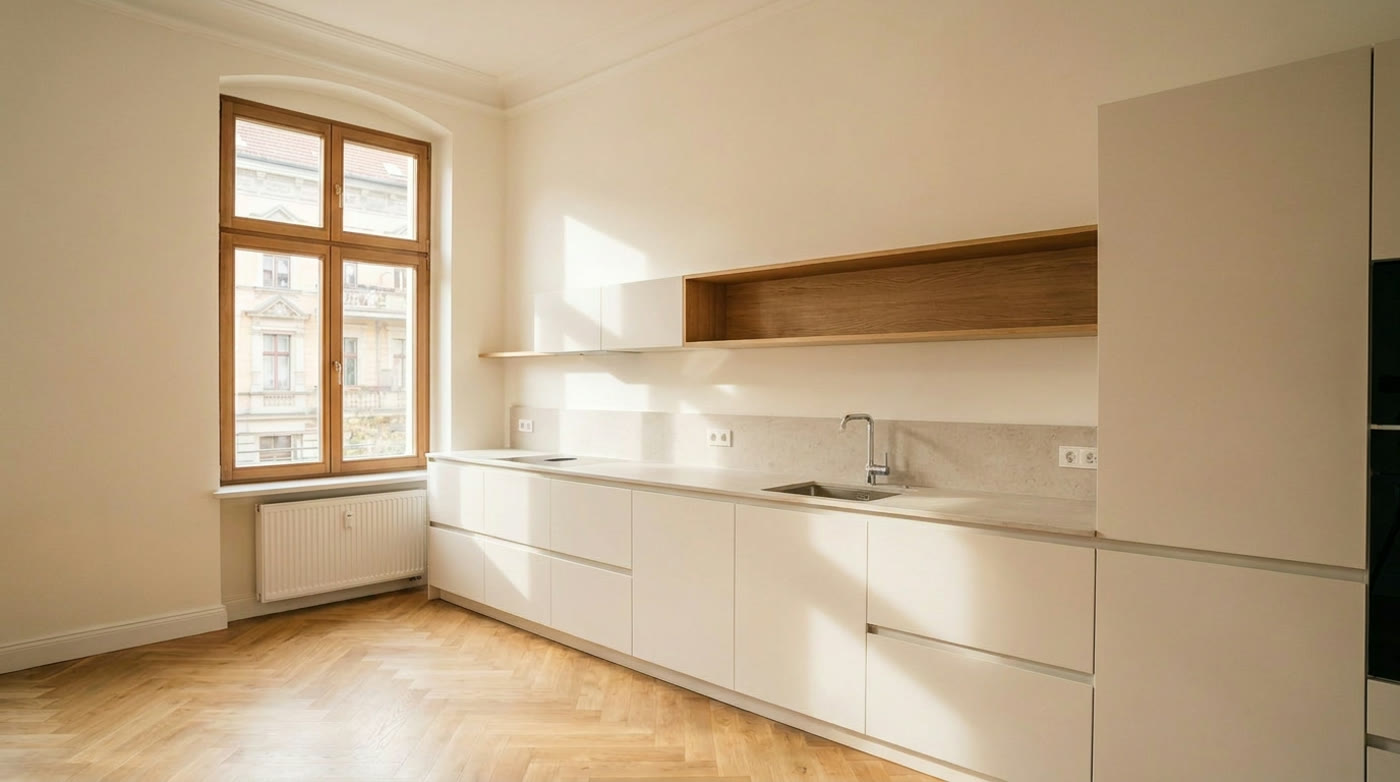
Räume: KI-Visualisierungen, nicht die Wohnungen. Straße: Symbolfoto, Unsplash.
- Kaufpreise
- rund 260.000 € bis 480.000 €
- Größen
- 51 bis 87 m²
- Bruttomietrendite
- 5,2 bis 6,7 %
- Abschreibung
- 4,5 % im Jahr, mit Gutachten
- Miete im Beispiel
- 1.454 € bis 3.000 € im Monat
- Eigenkapital
- rund 8 %, für die Kaufnebenkosten
Lagen, zum Beispiel
- Schöneberg
- Tempelhof
- Lankwitz
- Spandau
- Siemensstadt
- Charlottenburg-Nord
Spannen aus den Unterlagen des Anbieters, Stand November 2026. Rendite = Jahreskaltmiete nach Sanierung geteilt durch Kaufpreis plus Sanierung, vor Steuern, ohne Kaufnebenkosten. Zielmieten sind Kalkulationen, keine Zusage. Kein Angebot, keine Anlage-, Steuer- oder Rechtsberatung.
Ein Beispiel, im Film.
So kann eine Kapitalanlage bei uns aussehen: Altbau in Schöneberg, 68 m², 305.000 €, vermietet für 1.950 € im Monat. Ob genau diese Wohnung noch frei ist, klären wir im Gespräch.
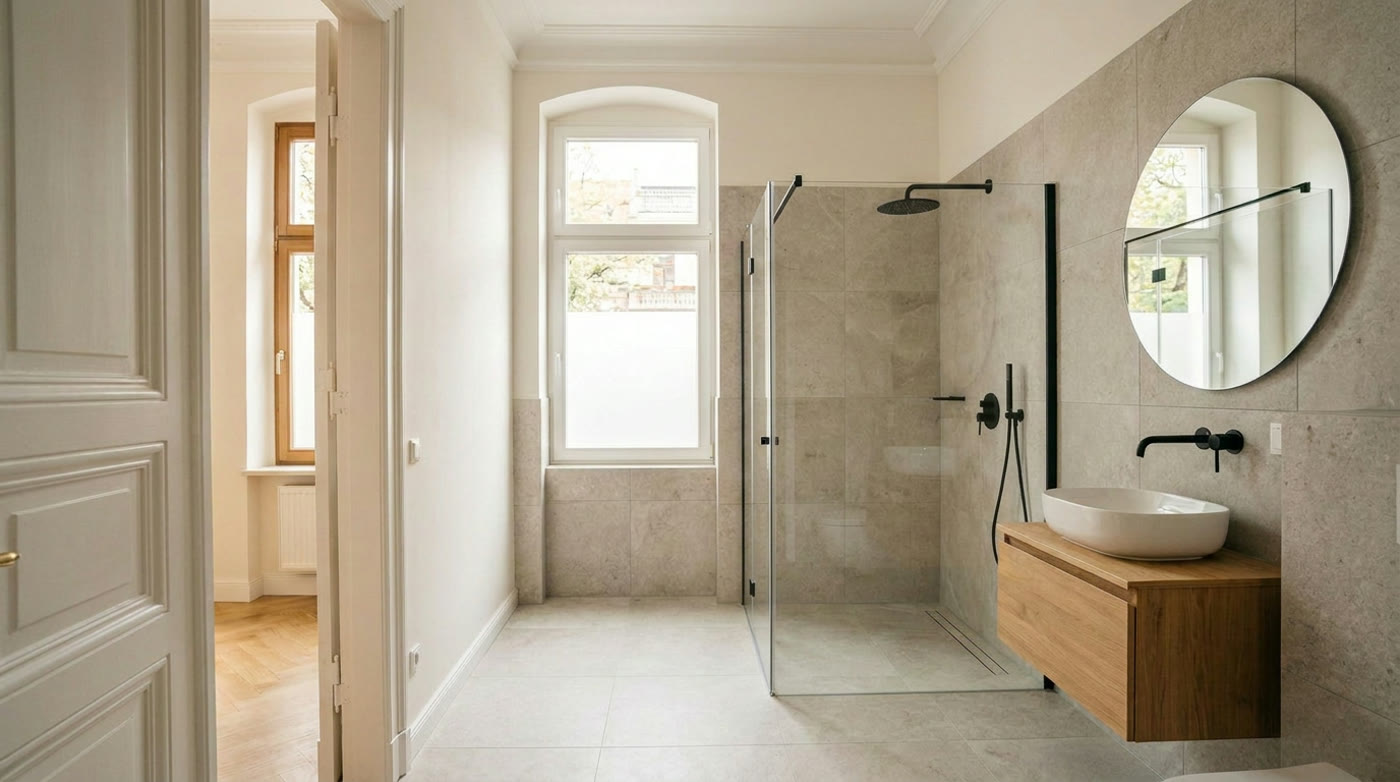
KI-Visualisierung: Die Räume sind mit künstlicher Intelligenz erzeugt und zeigen nicht die tatsächliche Wohnung. Die Zahlen stammen aus der Modellrechnung des Anbieters. Fotos und Unterlagen der echten Wohnung erhalten Sie im Erstgespräch.
Warum Off-Market.
Direkter Zugang
Wir haben Zugang zu Wohnungen aus Family-Office-Beständen. Sie suchen nicht selbst. Wir zeigen Ihnen die Wohnungen, die zu Ihnen passen.
Zahlen statt Prosa
Zu jeder Wohnung gibt es eine Modellrechnung: Kaufpreis, Sanierung, Zielmiete, Rendite, Abschreibung, Cashflow und Steuereffekt.
Unterlagen liegen vor
Teilungserklärung, Grundbuch, Wirtschaftsplan und Protokolle der Eigentümergemeinschaft sind ausgewertet, bevor Sie besichtigen.
Die Rechnung zum Mitnehmen.
Noch kein Gespräch? Dann nehmen Sie die Beispielrechnung mit. Kostenlos, ohne Anruf.
- Die Modellrechnung der Wohnung in Schöneberg, Zeile für Zeile
- Welche Annahmen drinstecken und was sie verschlechtern kann
- 9 Fragen, die Sie vor jedem Kauf klären sollten
PDF · 3 Seiten · Stand November 2026
Kapitalanlage in Berlin: Beispielrechnung und 9 Fragen vor dem Kauf
Für wen es passt.
Passt, wenn
- Ihr zu versteuerndes Einkommen liegt dauerhaft über rund 80.000 € im Jahr.
- Sie können die Wohnung mindestens zehn Jahre halten.
- Rund 8 % des Kaufpreises für Nebenkosten haben Sie aus eigenen Mitteln.
- Sie wollen Vermögen aufbauen und nehmen dafür eine monatliche Zuzahlung in Kauf.
Passt nicht, wenn
- Sie brauchen das Geld in den nächsten Jahren wieder.
- Sie schauen nur auf die Steuer und nicht auf die Wohnung.
- Eine höhere Rate nach der Zinsbindung würde Sie in Schwierigkeiten bringen.
- Sie möchten keinerlei Risiko durch Leerstand oder Mieterwechsel tragen.
Was wir nicht tun.
- Wir versprechen keine Rendite und keinen Wertzuwachs.
- Wir geben keine Steuer- oder Rechtsberatung. Das klärt Ihr Steuerberater.
- Wir setzen Sie nicht unter Zeitdruck. Sie entscheiden nach jedem Schritt selbst.
- Wir zeigen keine Wohnung, deren Unterlagen wir nicht vorher durchgesehen haben.
Beispielwohnung für 305.000 € bei verschiedenen Einkommen
| Zu versteuerndes Einkommen | Grenzsteuersatz | Steuereffekt im Monat | Ihr Monat nach Steuern |
|---|---|---|---|
| 80.000 € | 47,0 % | + 283 € | + 153 € |
| 120.000 € | 44,3 % | + 286 € | + 156 € |
| 160.000 € | 44,3 % | + 277 € | + 147 € |
| 220.000 € | 44,3 % | + 277 € | + 147 € |
Einzelveranlagung, Tarif 2026 mit Soli, 4,2 % Zins, 1,5 % Tilgung, Vollfinanzierung von Kaufpreis und Sanierung, ohne den einmaligen Effekt der Sanierung. Ein negativer Monat heißt: Sie zahlen monatlich zu und bauen dafür Vermögen auf.
Fragen und Risiken.
- Stand der Zahlen:
- November 2026
- Kaufnebenkosten:
- rund 8 % aus Eigenkapital
- Sinnvolle Haltedauer:
- mindestens 10 Jahre
Warum zeigen Sie keine Wohnungsliste?
Wir vermitteln aus größeren Beständen, und welche Wohnungen frei sind, ändert sich schnell. Deshalb klären wir zuerst Ihr Ziel und Ihre Zahlen und zeigen Ihnen dann zwei bis drei Wohnungen, die wirklich passen, mit Adresse, Exposé und Unterlagen.
Wie wird die Rendite berechnet?
Bruttomietrendite = Jahreskaltmiete nach Sanierung geteilt durch Kaufpreis plus Sanierungskosten. Vor Steuern, ohne Kaufnebenkosten.
Erkennt das Finanzamt die 4,5 % Abschreibung sicher an?
Nein, sicher ist das nie. Grundlage ist ein Gutachten zur verkürzten Restnutzungsdauer. Das Finanzamt prüft es und kann es ablehnen, dann gelten 2 %. Lassen Sie das Gutachten vor dem Kauf von Ihrem Steuerberater ansehen.
Ist die Sanierung im ersten Jahr absetzbar?
Nur wenn sie als Erhaltungsaufwand anerkannt wird. Übersteigen Sanierungskosten in den ersten drei Jahren 15 % der Anschaffungskosten des Gebäudes (ohne Umsatzsteuer), werden sie über die Abschreibung verteilt (§ 6 Abs. 1 Nr. 1a EStG). Wie das je Objekt gestaltet ist, zeigen wir mit Unterlagen.
Was passiert nach der Zinsbindung?
Dann gilt ein neuer Zins. Steigt er, steigt die Rate. Im Rechner können Sie höhere Zinsen ausprobieren.
Was, wenn die Wohnung leer steht?
Dann fehlt die Miete, die Rate läuft weiter. Planen Sie eine Rücklage für einige Monate ein.
Gilt die Mietpreisbremse?
In Berlin gilt die Mietpreisbremse (§ 556d BGB). Ausnahmen gibt es zum Beispiel für die erste Vermietung nach einer umfassenden Modernisierung (§ 556f BGB). Die Zielmieten sind Kalkulationen des Anbieters für den sanierten Zustand. Ob sie im Einzelfall zulässig sind, prüfen wir vor dem Kauf mit den Unterlagen. Lassen Sie das zusätzlich anwaltlich prüfen.
Welche Kosten kommen zum Kaufpreis dazu?
In Berlin 6 % Grunderwerbsteuer plus rund 2 % für Notar und Grundbuch. Ob eine Käuferprovision anfällt, steht im Exposé und nennen wir vorab.
Wer vermittelt die Wohnungen?
Die Vermittlung übernimmt ein Immobilienmakler mit Erlaubnis nach § 34c GewO. Firma und Erlaubnis nennen wir Ihnen im Erstgespräch und schriftlich vor jedem Vertrag.
Fassade: Symbolfoto, Unsplash. Bad: KI-Visualisierung.
So läuft es ab.
Zuerst ein Gespräch
15 bis 30 Minuten am Telefon. Wir klären Einkommen, Ziel und Rahmen. Kostenlos und unverbindlich.
Jerome Deres Dann die Unterlagen
Adresse, Exposé, Modellrechnung, Teilungserklärung und Protokolle der Eigentümergemeinschaft.
Symbolfoto Die Besichtigung
Sie sehen die Wohnung vor Ort und prüfen Lage, Haus und Zustand selbst.
KI-Visualisierung Die Finanzierung
Mit der Modellrechnung gehen Sie zu Ihrer Bank oder zu einem Finanzierungsvermittler Ihrer Wahl.
Symbolfoto Beim Notar
Beurkundung des Kaufvertrags. Die Sanierung wird auf Wunsch mit eigenem Vertrag beauftragt.
Symbolfoto Danach vermieten
Nach der Sanierung wird vermietet. Ab dann laufen Miete, Rate und Abschreibung.
KI-Visualisierung
Sie sprechen mit Jerome Deres
Ihr Ansprechpartner für Kapitalanlagen
Erstgespräch sichern.
15 bis 30 Minuten am Telefon. Kostenlos und unverbindlich. Im Gespräch klären wir:
- Passt eine Kapitalanlage zu Ihrem Einkommen und Ziel?
- Wie viel Eigenkapital ist sinnvoll?
- Welche Wohnungen kommen in Frage? Zwei bis drei zeigen wir Ihnen danach mit Unterlagen.